Installer une piscine hors-sol dans son jardin est souvent perçu comme une solution simple et économique pour profiter de l’eau sans les contraintes d’un chantier lourd. Pourtant, derrière cette apparente liberté se cache un cadre fiscal et administratif qu’il vaut mieux maîtriser avant de sortir le bassin de son emballage. Entre taxe d’aménagement, taxe foncière et obligation de déclaration, les règles peuvent surprendre.
L’info en bref
- L’imposition d’une piscine hors-sol dépend principalement de sa démontabilité et de l’absence de fixation permanente au sol.
- Toute installation dont la surface dépasse 10 m² nécessite obligatoirement une déclaration préalable de travaux auprès de la mairie.
- Le non-respect des obligations de déclaration expose le propriétaire à des sanctions financières lourdes et à des risques en matière d’assurance.
- La taxe d’aménagement est un impôt forfaitaire unique calculé selon la surface du bassin et les taux votés par les collectivités locales.
- Les piscines maçonnées ou enterrées augmentent la valeur locative cadastrale, ce qui peut entraîner une hausse durable de la taxe foncière.
- Des aménagements complémentaires, comme la création d’une terrasse ou l’ajout d’un abri, doivent être intégrés au projet car ils influencent les obligations fiscales.
Les critères juridiques qui rendent une piscine hors-sol imposable
La notion de fixation au sol et de démontabilité du bassin
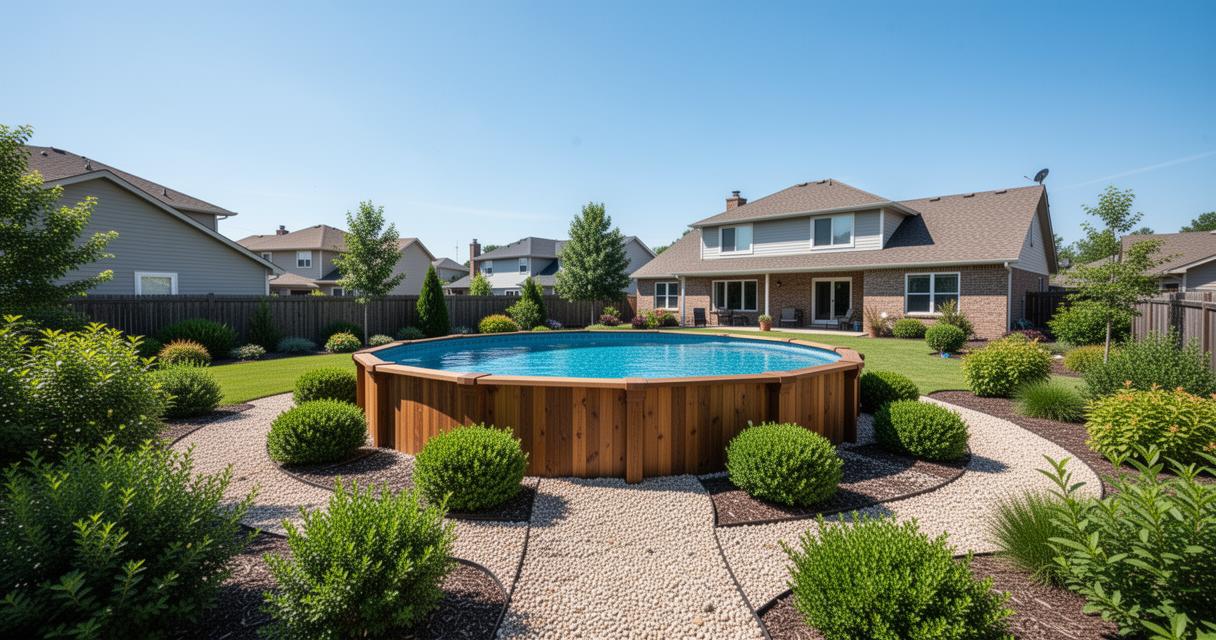
La distinction fondamentale en matière d’imposition repose sur la nature même de l’installation. Une piscine hors-sol facilement démontable, posée sur le sol sans ancrage permanent, n’est généralement pas considérée comme une construction au sens du droit de l’urbanisme, et échappe donc aux principales taxes. En revanche, dès lors que le bassin est fixé de manière durable, maçonné ou relié à des fondations, il bascule dans la catégorie des constructions soumises à imposition. Ce critère de démontabilité est central : si votre piscine peut être remontée et déplacée sans travaux, elle conserve son statut de bien mobilier.
La situation devient plus complexe pour les piscines maçonnerie, qu’elles soient enterrées ou semi-enterrées. Ces installations, par leur nature de construction durable, sont considérées comme des éléments d’agrément bâti et entrent dans le champ de l’imposition. À l’inverse, une piscine en matériaux composites nécessitant simplement un creusement reste en dehors du périmètre imposable selon les règles fiscales en vigueur.
L’impact des travaux d’aménagement et de la surface installée
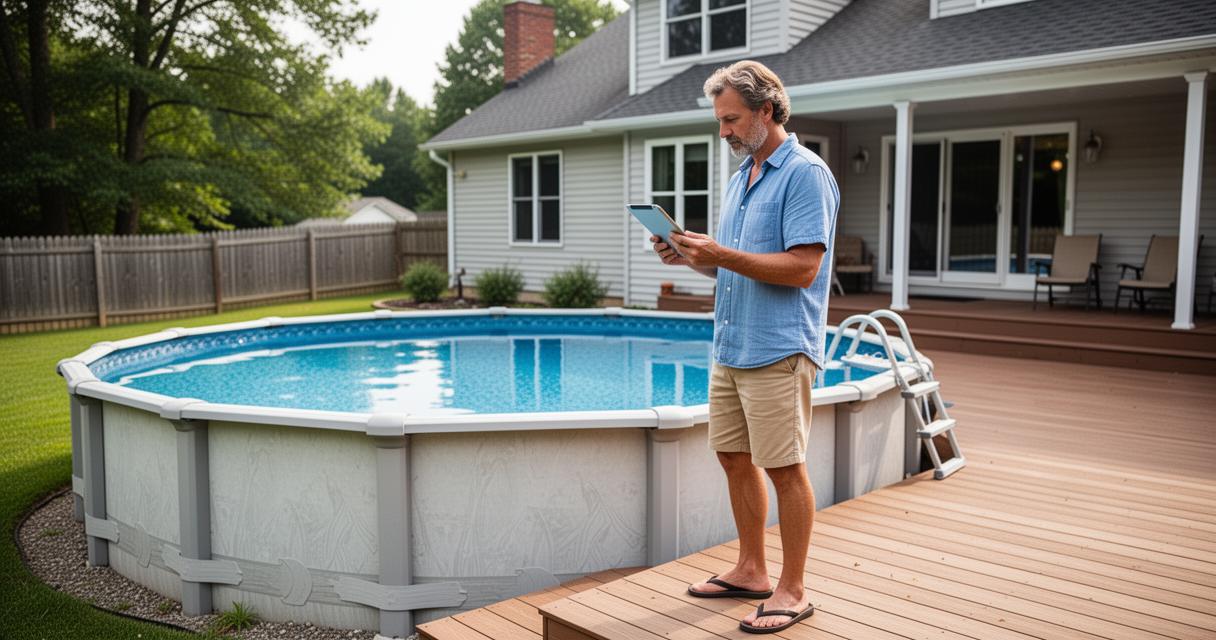
La surface du bassin joue un rôle déterminant dans les obligations administratives. Au-delà de 10 m², une autorisation auprès de la mairie est nécessaire. Ce seuil constitue un premier repère essentiel pour tout propriétaire souhaitant installer une piscine dans son jardin. Les travaux d’aménagement connexes, comme la création d’une terrasse ou la pose d’un abri, peuvent également alourdir les obligations déclaratives et fiscales. Il convient donc d’évaluer l’ensemble du projet, et pas seulement le bassin lui-même, pour apprécier le régime applicable.
La piscine enterrée dépassant du sol de façon significative peut elle aussi être soumise à imposition selon les critères retenus par les services fiscaux. Des ambiguïtés existent dans la réglementation, et elles sont généralement tranchées au cas par cas par l’administration fiscale, en fonction des caractéristiques précises de chaque installation.
Les démarches administratives et la déclaration préalable de travaux
Quand faut-il déposer un formulaire avant l’installation
Le code de l’urbanisme, notamment son article L. 421-1, pose le principe selon lequel toute construction doit faire l’objet d’une déclaration. Cette règle s’applique aux piscines, y compris hors-sol, dès lors qu’elles dépassent le seuil de 10 m². Une déclaration préalable de travaux est requise jusqu’à 100 m² de surface de bassin ; au-delà, c’est un permis de construire qui s’impose. Ne pas respecter cette obligation expose le propriétaire à une amende pouvant atteindre 3 750 euros selon l’article L. 480-2 du même code, sans compter les risques de responsabilité en cas d’accident ou de poursuites judiciaires.
Déclarer son installation présente par ailleurs des avantages concrets : cela permet notamment de bénéficier d’une assurance spécifique pour les piscines hors-sol. Cette couverture est précieuse, car une piscine non déclarée peut entraîner des dommages et intérêts, voire une démolition forcée en cas de litige ou de contrôle.
Les délais à respecter auprès de votre mairie de résidence
Une fois le dossier de déclaration constitué, il doit être soumis à la mairie avec des informations précises sur la taille et l’emplacement prévu du bassin. Les municipalités examinent ces demandes selon leurs propres règles d’urbanisme, qui peuvent varier d’une commune à l’autre. Certaines exigent également que les piscines hors-sol soient entourées d’une clôture de sécurité, conformément aux obligations de sécurité piscine en vigueur. Il est donc conseillé de se renseigner directement auprès des services d’urbanisme locaux avant de débuter tout projet d’installation.
La taxe d’aménagement et les variations de la taxe foncière
Le mode de calcul forfaitaire selon la surface du bassin
La taxe d’aménagement est due une seule fois, au moment de la délivrance de l’autorisation. Son calcul repose sur une base forfaitaire appliquée à la surface du bassin. Cette taxe constitue l’une des principales incidences fiscales de l’installation d’une piscine soumise à autorisation, et son montant varie en fonction des taux appliqués localement. L’avis de taxe est généralement envoyé dans les 6 mois suivant l’autorisation, et un délai d’un an est accordé pour son paiement.
La taxe foncière, quant à elle, s’applique aux propriétés construites en France, et les piscines peuvent y contribuer selon leur nature. Pour une piscine enterrée ou maçonnée, des estimations situent l’impact annuel entre 100 et 200 euros, bien que ce chiffre reste indicatif et dépende des caractéristiques propres à chaque bien et à chaque commune. La fiscalité piscine en matière de taxe foncière prend en compte la valeur locative cadastrale de la propriété, qui peut être réévaluée après la réalisation de travaux d’aménagement extérieur significatifs.
L’application des taux communal, départemental et intercommunal
La taxe d’aménagement se décompose en plusieurs parts : une part communale, une part départementale et, pour les projets situés en Île-de-France, une part régionale. Cette architecture à plusieurs niveaux explique pourquoi le montant à payer peut varier significativement d’une collectivité à l’autre. Le taux communal est fixé par délibération du conseil municipal, le taux départemental par le conseil départemental, et le taux intercommunal par la structure de coopération compétente lorsqu’elle a reçu délégation.
Pour les propriétaires de résidences avec piscine, il est donc essentiel de se renseigner auprès de leur mairie sur les taux en vigueur localement afin d’anticiper le calcul de leur imposition. La France compte plus de 2,9 millions de piscines privées selon les données de la Fédération des professionnels de la piscine, ce qui témoigne de l’ampleur du phénomène et de l’importance de bien comprendre le cadre fiscal applicable. En résumé, la règlementation piscine impose une approche rigoureuse : vérifier la nature de l’installation, respecter les seuils de surface, déposer les formulaires adéquats et anticiper les conséquences sur la taxe foncière et la taxe d’aménagement.